
Faldende rente i oktober, men forventeligt endnu en renteforhøjelse fra ECB i december
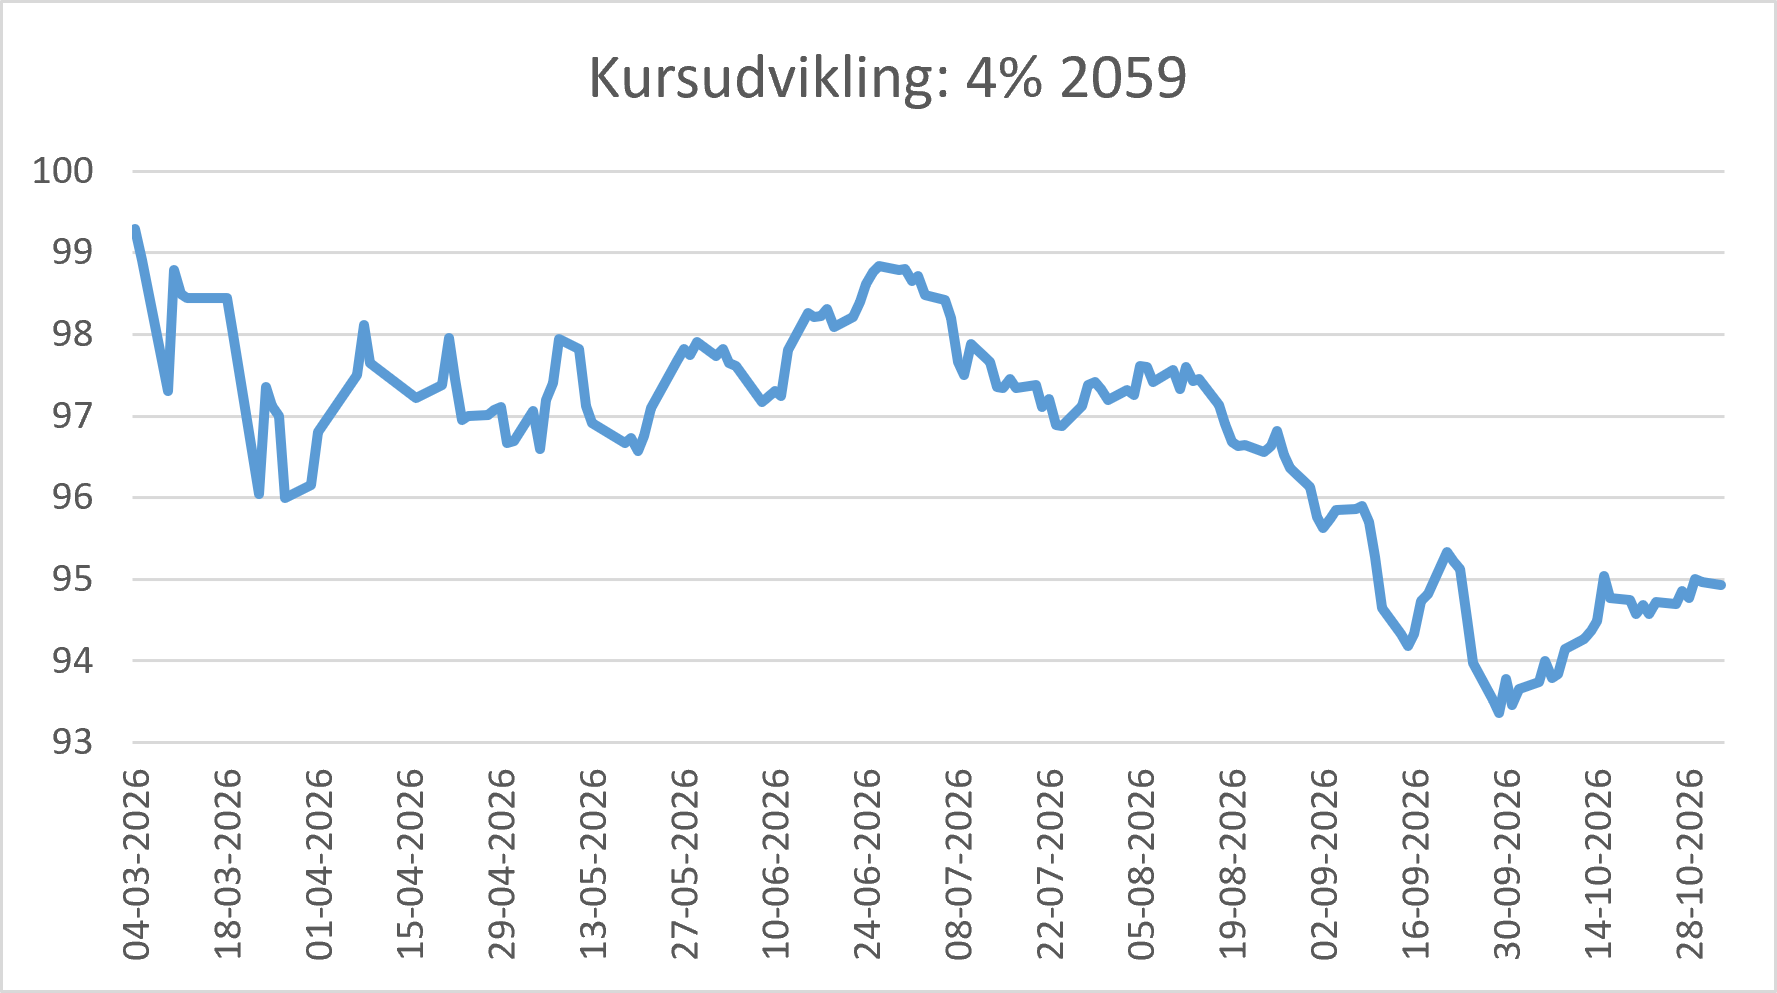
Den lange realkreditrente faldt pænt i løbet af oktober, idet 4 %-lånet med afdrag steg med ca. 1½ kurspoint. Udstedelserne sker således nu igen i 4 %-obligationerne i stedet for 5 %-obligationerne.
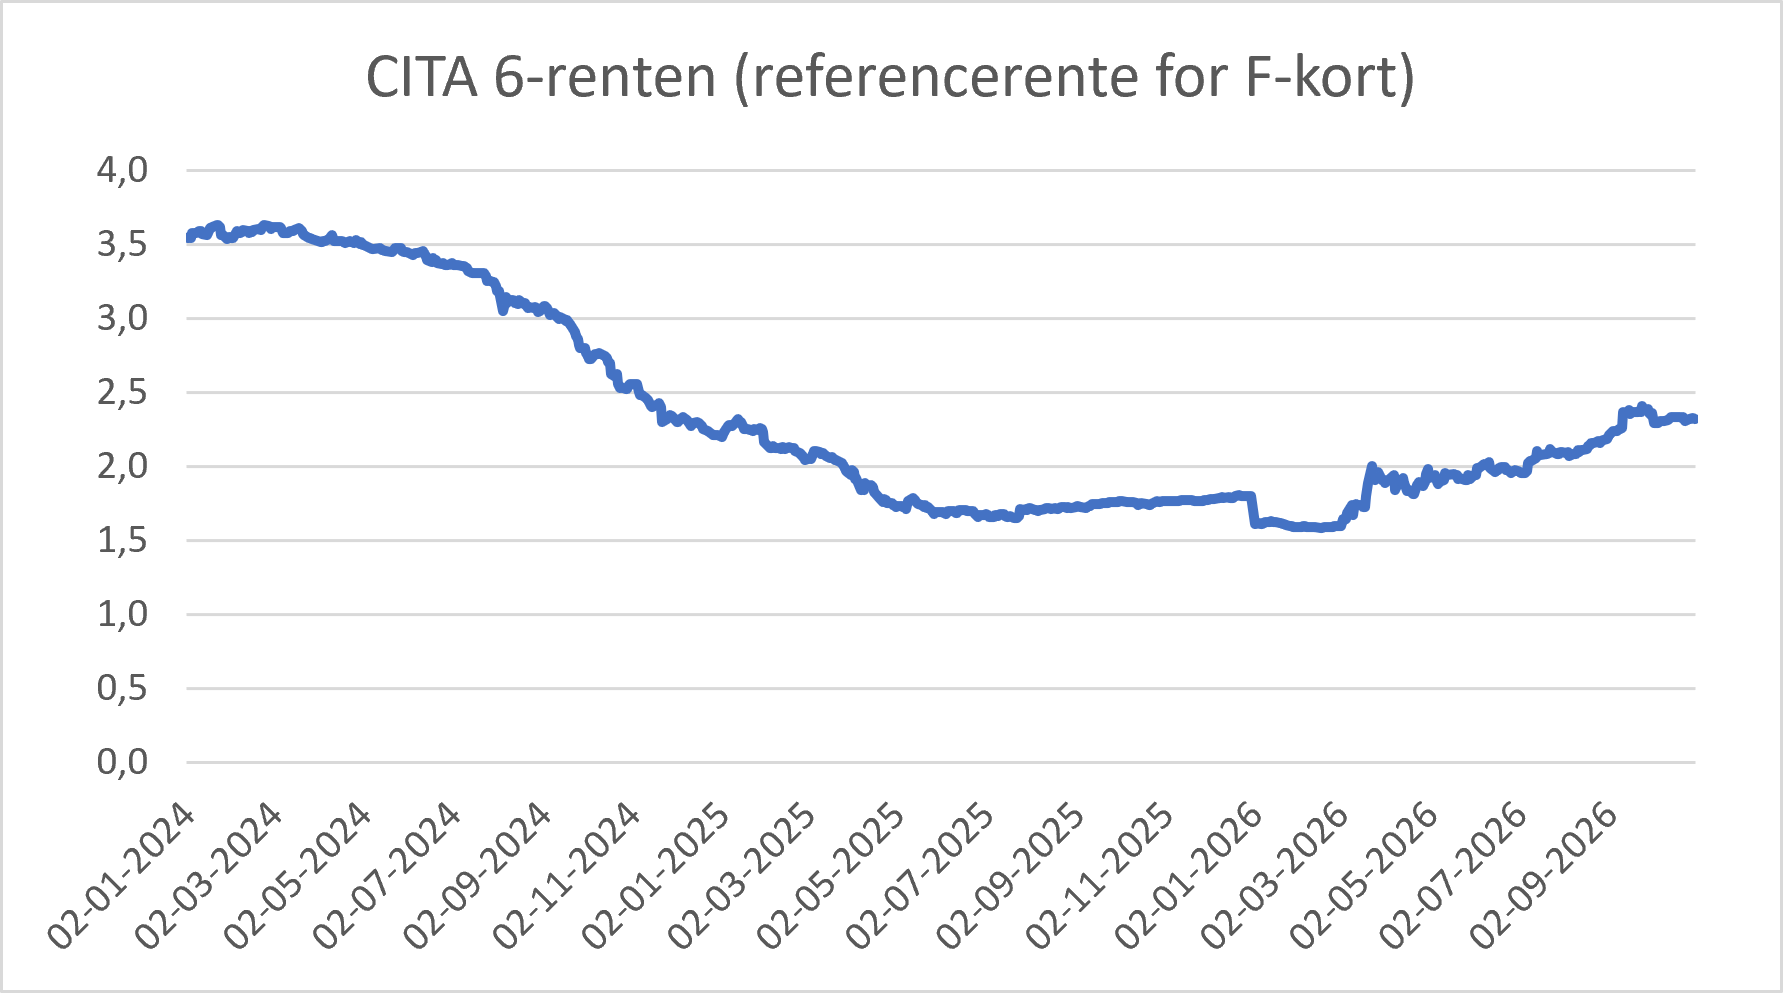
Den korte rente var stort set uændret i oktober, så referencerenten for F-kort (ekskl. tillæg) fortsat ligger på godt 2,30 %.
ECB holdt renten uændret d. 29. oktober på trods af den stigende inflation, som krisen i Mellemøsten har udløst.
Vi forventer endnu en renteforhøjelse i december, hvorefter ECB vil fastholde renten og afvente udviklingen.
Sensommerens rentestigninger i august og september blev afløst af faldende lang rente i oktober, mens den korte rente bevægede sig ”sidelæns” og dvs. stort set uændret.
Den primære årsag er, at uroen i Mellemøsten lige så stille bliver afløst af bekymring for vækstudsigterne på den lidt længere bane.
Udviklingen betyder, at der igen er lukket for udstedelse af lånetilbud i 5 %-lånene, og at det således igen er 4 %-lånene, der er de toneangivende lån.
Renteudviklingen skifter fortsat ganske meget fra dag til dag, og vi ser store kursudsving også indenfor de enkelte handelsdage.
Med den uforudsigelige udvikling i Mellemøsten og det forestående midtvejsvalg i USA tyder meget på, at udsvingene også vil fortsætte i den kommende tid.
Udviklingen i den lange rente afhænger fortsat mest af, hvorvidt uroen fortsætter, eller en fredsaftale bliver indgået. Altså om krisen i Mellemøsten eskalerer, eller om det ser ud til, at der kan indgås en mere permanent fredsaftale, der inkluderer fri passage gennem Hormuzstrædet. Og det hele kan som bekendt ændre sig i løbet af ganske få timer.
Den korte rente bevæger sig ”sidelæns”
I oktober bevægede CITA 6-renten sig stort set ikke, og ligger dermed fortsat omkring 2,30 %. Både ECB og Nationalbankens holdt renten uændret i oktober, men vi fastholder forventningen om yderligere en renteforhøjelse i december. Krisen i Mellemøsten og de deraf stigende energipriser har tvunget ECB til at hæve renten, samtidig med at økonomien i Euro-området – indtil videre – udvikler sig væsentlig mere positivt, end mange har forventet.
Renten blev hævet med 0,25% på ECB’s møde d. 10. september, og markedet indpriser ligeledes yderligere én renteforhøjelse i 2026.
Lidt længere ude i fremtiden forventes ECB så at sænke renterne delvis igen i løbet af 2027-28. Også her afhænger meget af, hvor lang tid der vil gå, før krisen i Mellemøsten kan afsluttes med en endelig aftale.
Udviklingen i de første måneder af 2026 bekræftede ellers, at inflationspresset var langsomt aftagende, men krisen i Mellemøsten har vendt billedet på hovedet, så inflationen nu desværre er tiltagende igen. Både inflation og kerneinflation ligger således nu igen på niveauer, hvor ECB har været nødt til at reagere med renteforhøjelser.
Usikkerheden er fortsat meget stor – ikke mindst i lyset af de geopolitiske spændinger, som præger verden -, og det giver en klar risiko for, at vi fortsat kan se store bevægelser i kurserne og realkreditrenterne også i de kommende måneder.
Så uanset om man står foran at skulle optage nyt realkreditlån, eller man skal indfri sit gamle realkreditlån, så er det en god idé at overveje at låse kursen, så man slipper for den risiko, som de generelt volatile rentemarkeder giver.
Seneste nyheder
Faldende rente i oktober, men forventeligt endnu en renteforhøjelse fra ECB i december
Den lange realkreditrente faldt pænt i løbet af oktober, idet 4 %-lånet med afdrag steg med ca. 1½ kurspoint.
Detailsalget fortsætter den kraftige stigning
September måned bød på en stigning i detailsalget på 0,4 %.

Endnu et fald i forbrugertilliden
Forbrugertilliden er opgjort til -17,2 i oktober måned.Der er tale om et pænt fald i forhold til september.
Endnu en stigning i beskæftigelsen i august
Beskæftigelsen oplevede endnu en stigning i august. Det fortsætter de senere års imponerende udvikling.
Kontakt os
Kontakt os og få rådgivning, der passer til dine behov.