

Boligmarkedet i 2027: Hvad kan du forvente?
Højere renter, stigende boligskatter og nye forslag til rentefradraget kan påvirke boligmarkedet. Alligevel er der ikke umiddelbart udsigt til prisfald. Vores boligøkonom, Karsten Poul Jørgensen, giver dig et overblik over udviklingen og forventningerne til 2027.
Boligpriserne fortsætter med at stige
Der er fortsat godt gang i det danske boligmarked. Nye tal fra Boligmarkedsstatistikken for 2. kvartal 2026 viser, at priserne på både huse og ejerlejligheder er steget markant.
Men der er stor forskel på, hvor i landet priserne stiger mest.
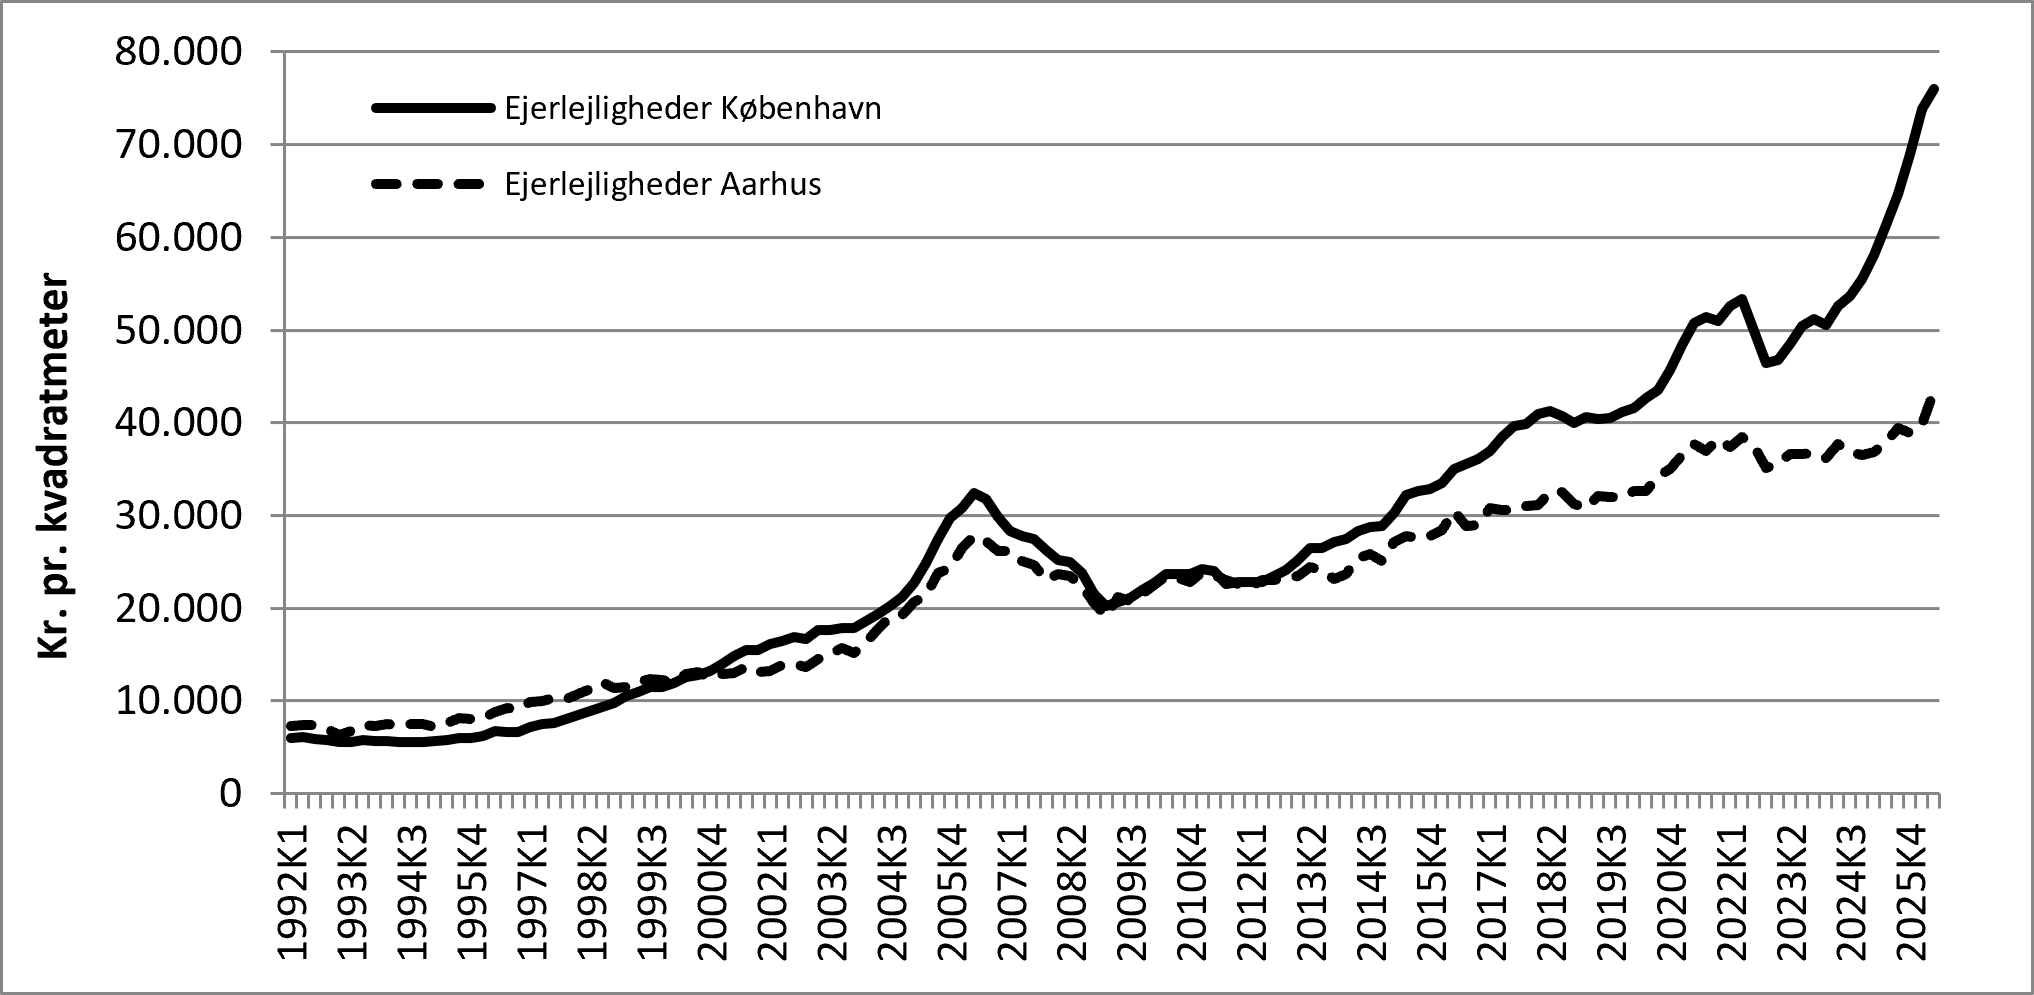
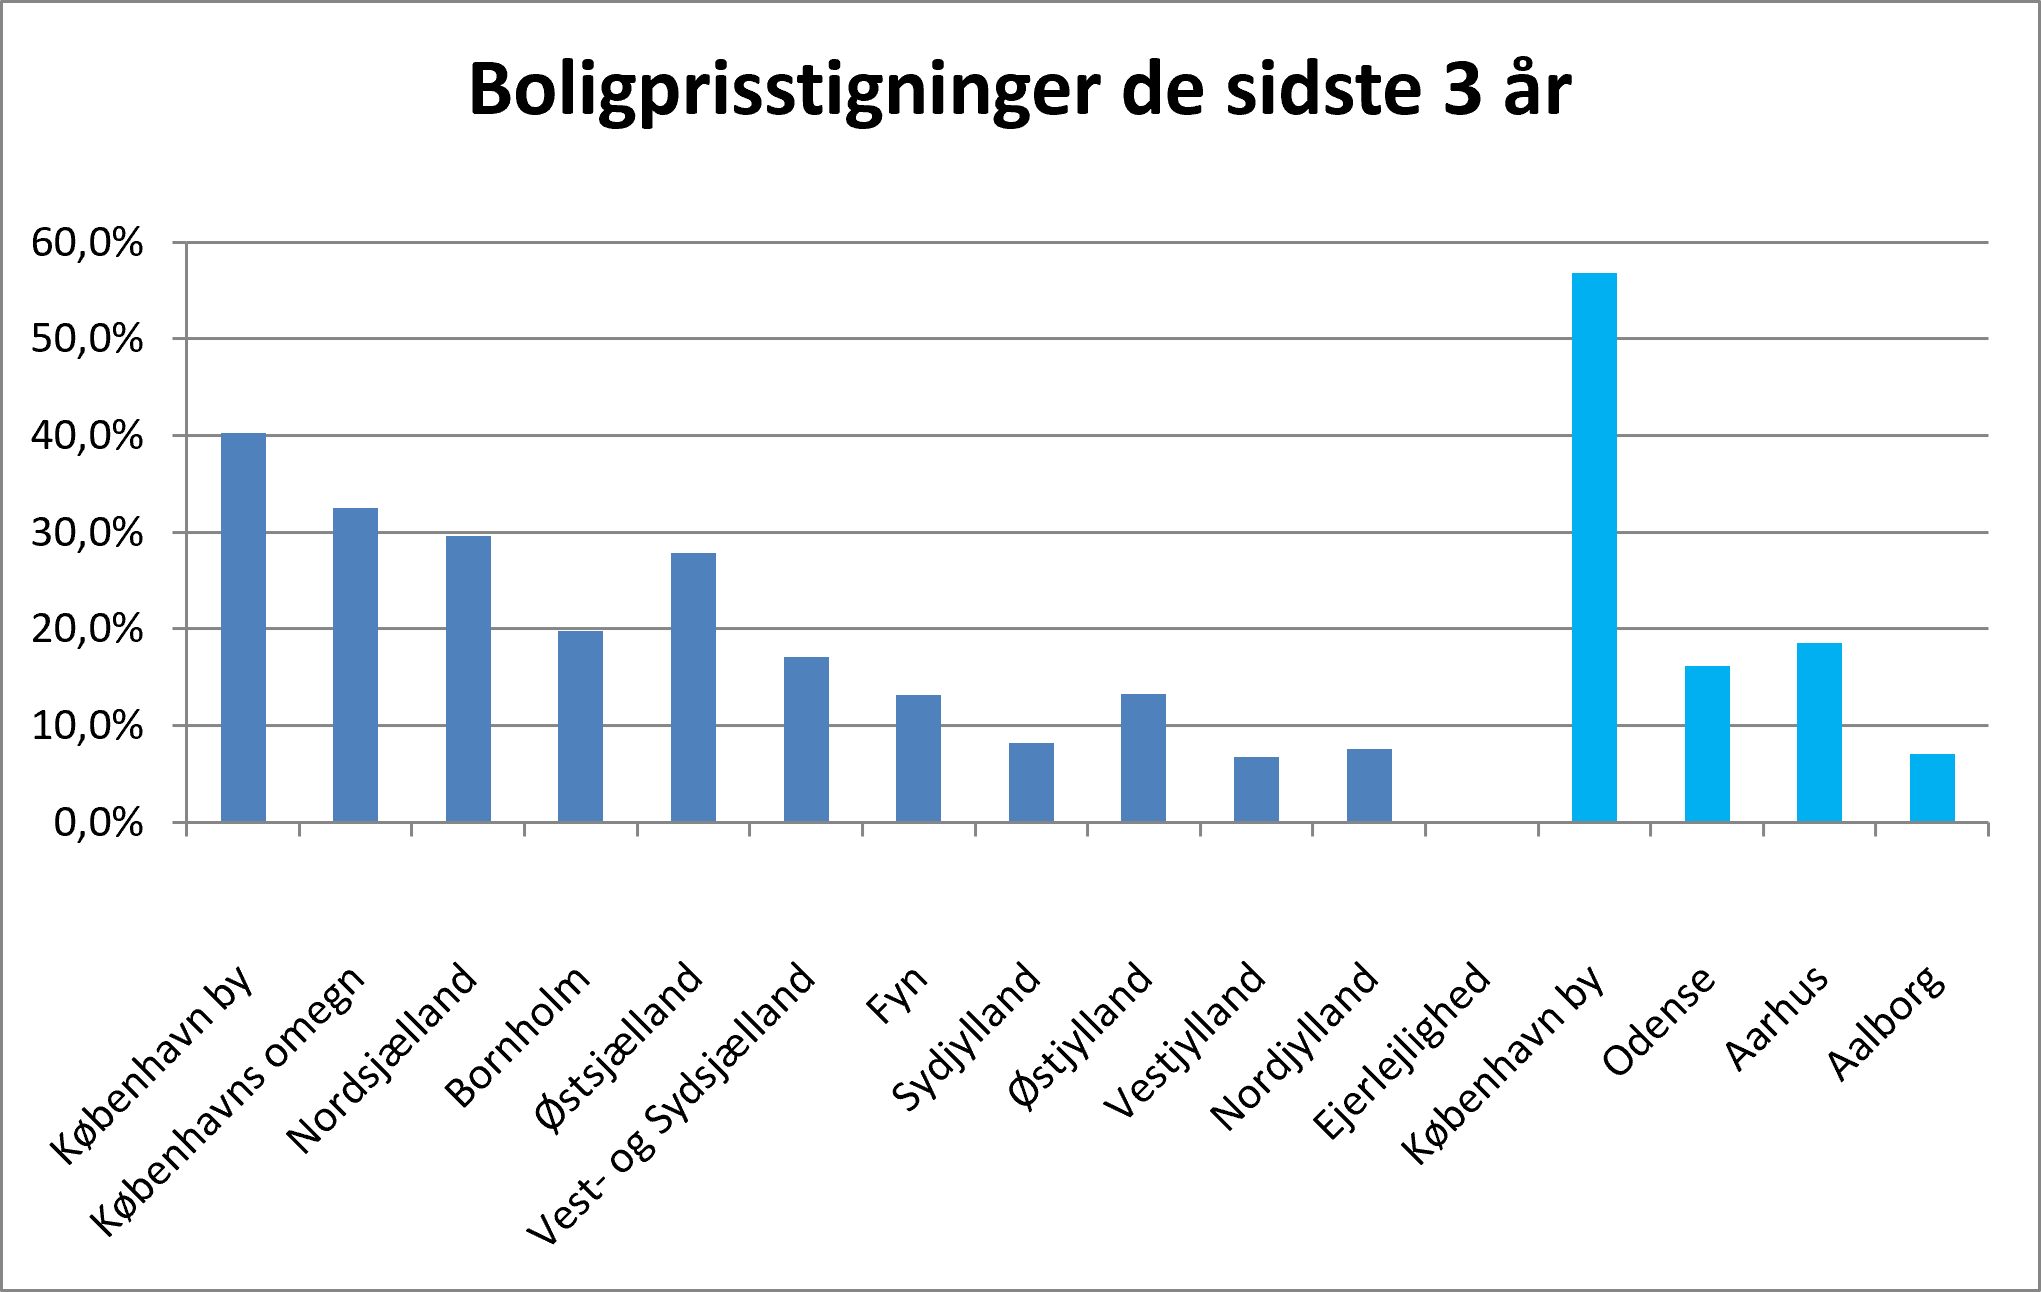
På landsplan er ejerlejligheder steget med 18 % det seneste år. Især København skiller sig ud. Her er lejlighedspriserne steget med hele 57 % over de seneste tre år.
De første tal fra juli og august tyder dog på, at markedet i København er ved at falde lidt til ro. Der bliver handlet færre lejligheder, og priserne ser ud til at stabilisere sig.
Til gengæld er der kommet mere fart på priserne i Aarhus, Odense og Aalborg, hvor ejerlejligheder er steget med 10 % i første halvår af 2026.
Også huspriserne stiger. På landsplan er de steget med 8-9 % om året, men udviklingen er langt fra ens i hele landet. I store dele af Jylland og på Fyn har prisstigningerne været mere beskedne.
Hvorfor stiger boligpriserne?
Der er især tre forhold, som holder hånden under boligmarkedet: høj beskæftigelse, stigende lønninger og renter, der på trods af rentestigninger den seneste tid, har været forholdsvis stabile.
Når flere er i arbejde, og lønningerne stiger, får flere mulighed for at købe bolig. Det er med til at holde efterspørgslen og priserne oppe.
Men især i København er priserne steget så hurtigt, at der er grund til at holde øje med udviklingen.
Ifølge vores boligøkonom, Karsten Poul Jørgensen, kan ejerlejlighedspriserne i København stå over for en periode med mere stabile priser og måske endda mindre prisfald.
Renterne er steget – og kan stige lidt mere
Renterne er en anden vigtig faktor for boligmarkedet. Siden februar 2026 er den korte realkreditrente steget med cirka 0,8 %, så renten nu ligger på omkring 2,9 %. Samtidig ligger renten på et 30-årigt fastforrentet realkreditlån lige under 5 %.
Stigningerne hænger blandt andet sammen med uroen i Mellemøsten, som har ført til højere energipriser og øget inflation.
Den Europæiske Centralbank (ECB) og Nationalbanken har allerede hævet renterne, og der er forventning om endnu en renteforhøjelse på 0,25 procentpoint i december.
Men selvom renterne er steget, er konsekvensen for den månedlige ydelse mindre, end mange måske tror.
Et eksempel er et fastforrentet realkreditlån, hvor renten er steget fra 3,5 % i begyndelsen af 2026 til lige under 5 %. Det svarer til en stigning i den månedlige ydelse efter skat på cirka 300 kr. pr. lånte million kroner.
Har du et realkreditlån på 2 mio. kr., svarer det til omkring 600 kr. mere om måneden.
Boligskatterne stiger i 2027
Som boligejer skal du også være forberedt på, at boligskatterne kan stige i 2027.
Med de nye boligskatteregler fra 2024 følger boligskatterne igen udviklingen i boligernes offentlige vurderinger. Og fordi boligpriserne er steget de seneste år, vil det også kunne mærkes på skatten.
Prisen på et gennemsnitligt parcelhus er steget med ca. 14 % i 2024 og 2025, og med gennemsnitlige boligskatter på ca. 18.000 kr. pr. år, kan husejere se frem til at skulle betale ca. 2.500 kr. mere i boligskatter i 2027.
For lejligheder er det en del mere. Priserne på ejerlejligheder er steget med ca. 20 % de sidste to år, og da man i gennemsnit betaler ca. 24.000 kr. i boligskatter kan lejlighedsejere se frem til at skulle betale omkring 5.000 kr. mere i boligskatter pr. år.
Der er dog store geografiske forskelle. Stigningerne ventes at blive størst i og omkring København og Aarhus, hvor boligpriserne er steget mest. I andre dele af landet forventes mindre stigninger.
Et nyt forslag kan ændre rentefradraget
Regeringen har foreslået at indføre et loft over rentefradraget fra 2027.
Hvis forslaget bliver vedtaget i sin nuværende form, vil der være et loft på 150.000 kr. i årlige renteudgifter pr. person og 300.000 kr. for par.
Det vil især få betydning for boligejere med meget store lån. Ifølge vores beregninger vil det berøre omkring 2-3 % af de udstedte realkreditlån, svarende til cirka 60.000 boligejere.
For langt de fleste boligejere vil forslaget derfor ikke få betydning.
Det er vigtigt at understrege, at der endnu er tale om et forslag, som ikke er vedtaget.
Hvad kan vi forvente af boligmarkedet i 2027?
Selvom både renter og boligskatter kan stige, er der ikke umiddelbart udsigt til prisfald på boligmarkedet i 2027.
De stigende udgifter kan lægge en dæmper på priserne, men boligmarkedet er fortsat understøttet af høj beskæftigelse og stigende lønninger. Begge dele forventes at fortsætte ind i 2027.
Der kan dog fortsat være store forskelle på udviklingen rundt om i landet.
Særligt i København, hvor priserne er steget meget kraftigt, kan markedet stå over for en periode med mere stabile priser eller mindre prisfald.
Samlet set forventer vores boligøkonom, Karsten Poul Jørgensen derfor ikke, at boligmarkedet står over for brede prisfald i 2027.
Kilde: Finans Danmark og egne beregninger.
Seneste nyheder
Faldende rente i oktober, men forventeligt endnu en renteforhøjelse fra ECB i december
Den lange realkreditrente faldt pænt i løbet af oktober, idet 4 %-lånet med afdrag steg med ca. 1½ kurspoint.

CPR-læk og Black Friday: Kan du huske de fire råd mod svindel?
Et stort CPR-læk har igen sat fokus på risikoen for svindel. Samtidig nærmer Black Friday sig med masser af gode tilbud. Er du godt forberedt? Læs vores gode råd mod svindel

Bliv klar til 2027: Få 6 gode råd til din økonomi
Få 6 tips til at få tjek på forskudsopgørelsen, restskat og meget mere.
Tjener du for meget ved siden af SU?
Har du et godt studiejob og mange vagter, kan du risikere at tjene mere end dit SU-fribeløb.
Kontakt os
Kontakt os og få rådgivning, der passer til dine behov.